Domain süß24.de kaufen?
Wir ziehen mit dem Projekt
süß24.de um.
Sind Sie am Kauf der Domain
süß24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain süß24.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
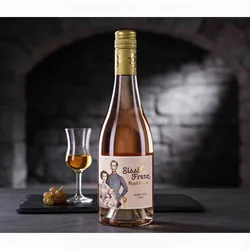
Sissi & Franz Rosé Royal nobel und süß 2025 - Roséwein süß - Pfalz, DeutschlandEin Stück Hammel. In seiner Studienzeit zog es Christoph Hammel nach Österreich – ein Land, das ihn nicht nur fachlich prägte, sondern auch emotional in seinen Bann zog. Zwischen Vorlesungen, Heurigenbesuchen und langen Gesprächen über Wein entdeckte er seine Begeisterung für die österreichische Kultur: die Eleganz, den Sinn für Genuss und die leise, aber stolze Geschichte des Kaiserhauses. Besonders faszinierten ihn die Geschichten rund um Sisi und Franz – eine Epoche zwischen Glanz und Melancholie, zwischen Repräsentation und echter Leidenschaft. Diese Eindrücke begleiteten ihn zurück in die Pfalz und reiften dort weiter, wie ein guter Wein im Fass. Die Weinlinie Sissi & Franz ist eine Hommage an genau diese Zeit: an ein junges Lebensgefühl, an Freiheit des Denkens und an die große Liebe zum Wein. Sie verbindet pfälzische Handschrift mit österreichischer Seele – charmant, eigenständig und mit einem Augenzwinkern Richtung Kaiserhaus. Sein Sissi & Franz Rosé Royal wurde aus der Rebsorte Muskattrollinger ezeugt. Die Trauben wurden in den kühlen Morgenstunden gelesen und der Saft sehr kühl im Edelstahltank vergoren. Der Rosé Royal zeigt eine fruchtig-würzige Nase mit Aromen von Himbeeren, Granatapfel, Johannisbeeren, Litschi, Muskat, weißer Pfeffer und Rosen. Am Gaumen frisch, saftig, dichte Frucht, einnehmende Süße, zarte Würze, feiner Schmelz und mit einem langen Nachhall. Rebsorte: Muskattrollinger. Region: Pfalz, Deutschland. Jahrgang: 2025. Alkoholgehalt: 8% vol. Geschmack: süß. Vegan. Passt zu: Kürbisgerichte. Empfohlen für: Festessen.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
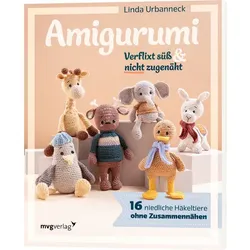
Buch "Amigurumi – Verflixt süß und nicht zugenäht!"Amigurumi – Verflixt süß und nicht zugenäht!. Diese 16 süßen Amigurumis werden am Stück gehäkelt und ersparen dem Häkelnden das lästige Zusammennähen. Alle wichtigen Häkeltechniken werden im Grundlagenteil anschaulich mit Schritt-für-Schritt-Bildern erklärt. Sowohl Anfänger*innen als auch Profis können direkt loslegen und ihre Lieblingsfigur nachhäkeln. Entdecken Sie eine große Tiervielfalt zum Häkeln: Biene, Marienkäfer, Dino, Eichhörnchen, Elefant, Gans, Giraffe, Lama, Möwe, Qualle, Reh, Robbe, Schildkröte, Schnabeltier, Schnecke, Wal, Wolf. Buch mit 128 Seiten. Größe: 19 x 24 cm.Verlag: mvg Verlag15,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Hammel & Cie Gewürztraminer und Riesling Nobel & Süß 2025 - Weißwein süß - Pfalz, DeutschlandEine Versuchung. #html-body [data-pb-style=AXW8KRA]{justify-content:flex-start;display:flex;flex-direction:column;background-position:left top;background-size:cover;background-repeat:no-repeat;background-attachment:scroll} Nobel & Süss taufte Christoph Hammel seinen süßen Gewürztraminer. Christoph verzichtet auf die Nennung von Prädikaten, daher schreibt er hier nicht Beerenauslese drauf, welcher der Wein aber entsprechen würde. Dieser wunderbar aromatische Wein zeigt eine betörende Nase mit Aromen von Grapefruit, Cassis, Maracuja, Apfel, Birne, Muskat, getrocknete Rosen, ein Hauch Botrytis und Waldblütenhonig. Am Gamen wunderbar aromatisch, dichte Frucht, zarte Würze, betörender Schmelz, feines Spiel, tolle Balance, vielschichtig, enorme Tiefe und ein fast endlos langer Nachhall. Rebsorte: Gewürztraminer. Region: Pfalz, Deutschland. Jahrgang: 2025. Alkoholgehalt: 8% vol. Geschmack: süß. Vegan. Passt zu: Apfelkuchen oder Tarte,Asiatische Gerichte. Empfohlen für: Freundeabend,Mädelsabend,Zigarrenabend.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sissi & Franz Rosé Royal nobel und süß 2025 - Roséwein süß - Pfalz, DeutschlandEin Stück Hammel. In seiner Studienzeit zog es Christoph Hammel nach Österreich – ein Land, das ihn nicht nur fachlich prägte, sondern auch emotional in seinen Bann zog. Zwischen Vorlesungen, Heurigenbesuchen und langen Gesprächen über Wein entdeckte er seine Begeisterung für die österreichische Kultur: die Eleganz, den Sinn für Genuss und die leise, aber stolze Geschichte des Kaiserhauses. Besonders faszinierten ihn die Geschichten rund um Sisi und Franz – eine Epoche zwischen Glanz und Melancholie, zwischen Repräsentation und echter Leidenschaft. Diese Eindrücke begleiteten ihn zurück in die Pfalz und reiften dort weiter, wie ein guter Wein im Fass. Die Weinlinie Sissi & Franz ist eine Hommage an genau diese Zeit: an ein junges Lebensgefühl, an Freiheit des Denkens und an die große Liebe zum Wein. Sie verbindet pfälzische Handschrift mit österreichischer Seele – charmant, eigenständig und mit einem Augenzwinkern Richtung Kaiserhaus. Sein Sissi & Franz Rosé Royal wurde aus der Rebsorte Muskattrollinger ezeugt. Die Trauben wurden in den kühlen Morgenstunden gelesen und der Saft sehr kühl im Edelstahltank vergoren. Der Rosé Royal zeigt eine fruchtig-würzige Nase mit Aromen von Himbeeren, Granatapfel, Johannisbeeren, Litschi, Muskat, weißer Pfeffer und Rosen. Am Gaumen frisch, saftig, dichte Frucht, einnehmende Süße, zarte Würze, feiner Schmelz und mit einem langen Nachhall. Rebsorte: Muskattrollinger. Region: Pfalz, Deutschland. Jahrgang: 2025. Alkoholgehalt: 8% vol. Geschmack: süß. Vegan. Passt zu: Kürbisgerichte. Empfohlen für: Festessen.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch "Amigurumi – Verflixt süß und nicht zugenäht!"Amigurumi – Verflixt süß und nicht zugenäht!. Diese 16 süßen Amigurumis werden am Stück gehäkelt und ersparen dem Häkelnden das lästige Zusammennähen. Alle wichtigen Häkeltechniken werden im Grundlagenteil anschaulich mit Schritt-für-Schritt-Bildern erklärt. Sowohl Anfänger*innen als auch Profis können direkt loslegen und ihre Lieblingsfigur nachhäkeln. Entdecken Sie eine große Tiervielfalt zum Häkeln: Biene, Marienkäfer, Dino, Eichhörnchen, Elefant, Gans, Giraffe, Lama, Möwe, Qualle, Reh, Robbe, Schildkröte, Schnabeltier, Schnecke, Wal, Wolf. Buch mit 128 Seiten. Größe: 19 x 24 cm.Verlag: mvg Verlag15,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
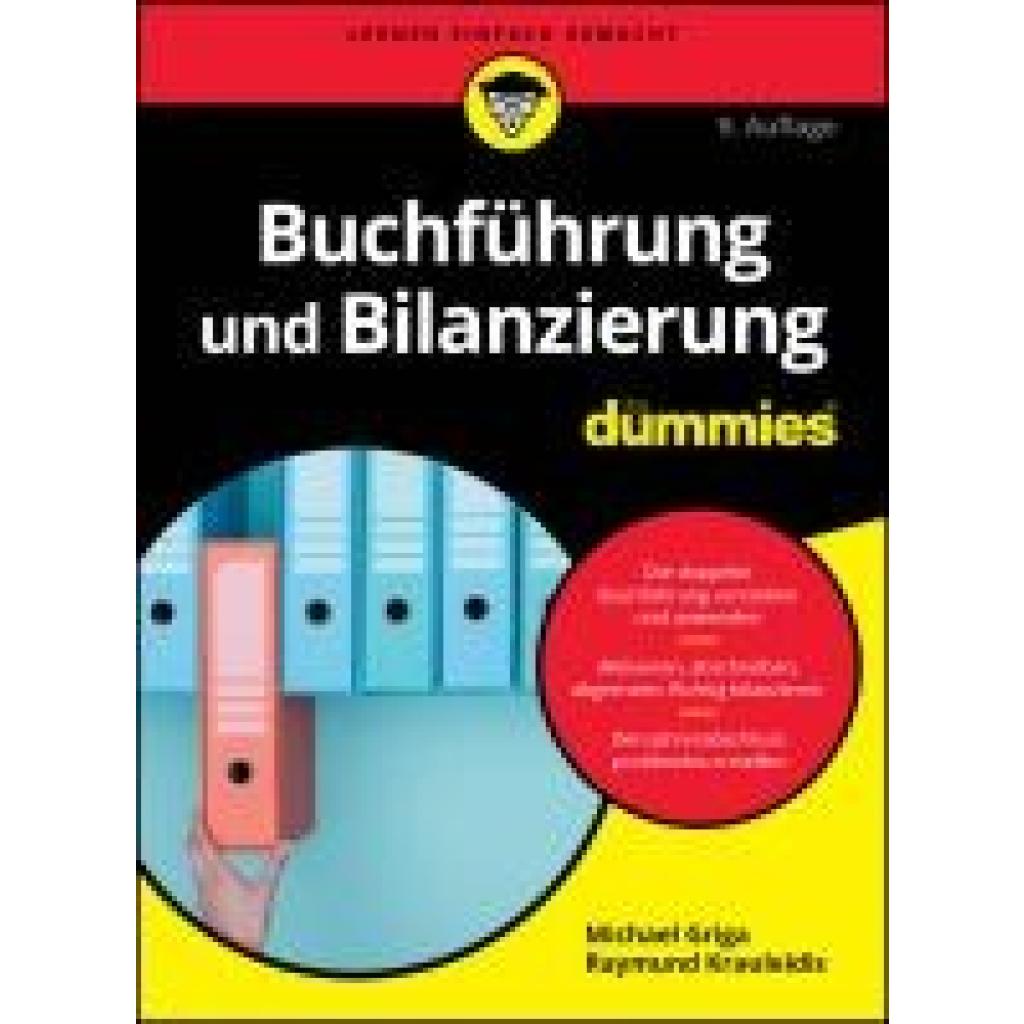
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.